
Кредит от финансовой организации
- За 1 день
- От 1,75% в мес. (21% в год)
- от 300 тыс. до 50 млн
- от 1 мес. до 10 лет
- по 3 документам
Финансирование бизнеса
и физических лиц
под залог недвижимости
Если город определён неверно, пожалуйста, выберите правильный в списке.
Получите частный займ под залог без подтверждения доходов в день обращения. Самые выгодные условия
Проверим залог и сообщим условие
От 300 000 ₽ до 50 000 000 ₽
От 1 года до 10 лет
и правоустанавливающий документ
Оставляете на сайте заявку на частный займ под залог недвижимости. Специалист свяжется с вами в течении часа.
Оцениваем Вашу ситуацию, оперативно подбираем для вас частное финансирование.
Подготавливаем договора залога и займа и согласовываем с вами удобное время сделки в Росреестре или по ЭЦП.
В течении 2-х рабочих дней, вы получаете кредит при этом оставаясь собственником недвижимости.
По некоторым пунктам, таким как процентная ставка, условия определены не однозначно, так как они зависят от суммы и срока займа, характеристик заемщика и залогового имущества. Эти пункты будут конкретизированы после предоставления вами данных о себе и залоге.
Условия
В залог не принимаем:
Недвижимость с задействованным материнским капиталом.
Недвижимость в Аварийном состоянии, запланированное под снос.
Собственник не совершеннолетний.
Недвижимость приобреталась в браке и нет и не будет согласия супруга (супруги)
Собственник состоит на учете в психоневрологическом диспансере.
Данные условия займа стандартные и подходят для большинства заемщиков.
Если вам необходимы иные условия, то оставьте заявку и мы рассмотрим их в индивидуальном порядке.
Выберите подходящий для вас кредит под залог.
Оформите срочный займ под залог квартиры на выгодных и прозрачных условиях от надежной и стабильной компании.
Подробнее
Получите займ под залог без подтверждения доходов в день обращения. Самые выгодные условия. Получить необходимую сумму денег Вы сможете в самые короткие сроки.
Подробнее
Получите займ на выходных и прозрачных условиях. Полный список документов формируется индивидуально и может включать дополнительную документацию, исходя из выбранной программы
Подробнее
Оформите займ под залог без подтверждения доходов в день обращения. Самые выгодные и прозрачные условия
Подробнее
Оформите кредит под залог коммерческого помещения. Полный список документов формируется индивидуально и может включать дополнительную документацию, исходя из выбранной программы
Подробнее
Получите частный займ под залог без подтверждения доходов в день обращения. Самые выгодные условия
Подробнее
Подберем кредитора из числа наших партнеров, ходить ни куда не нужно. Сделаем все за вас.
Одобрение на частный займ под залог недвижимости получают 90 % клиентов. Во многих случаях поручители не требуются.
Поможем оформить заём под залог недвижимости при плохой кредитной истории, даже в случае когда вы уже получили отказы от банка. Если есть действующие арбитражи, погасим своими средствами.
Наши партнёры готовы доверять вам и выдать нужную вам сумму под залог имущества.
Выполняем полное сопровождение, вплоть до закрытия текущих обязательств по ФССП, банкам, частных инвесторов и.т.д.
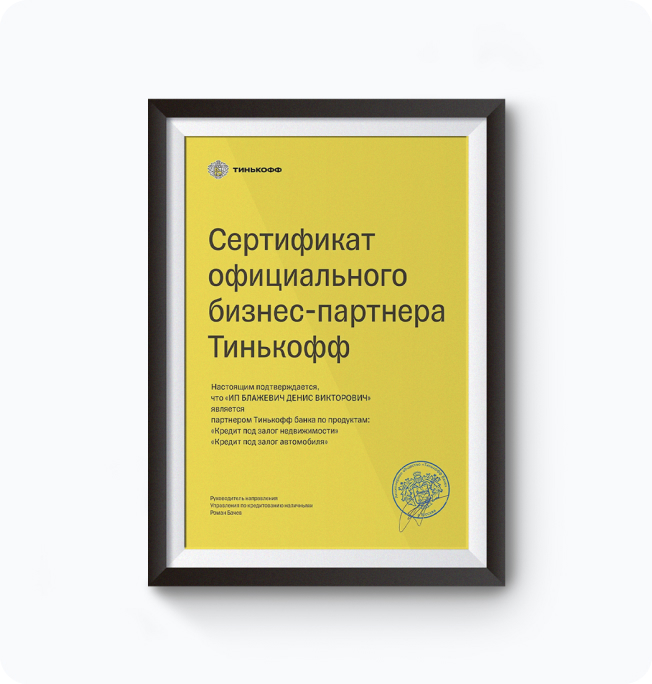
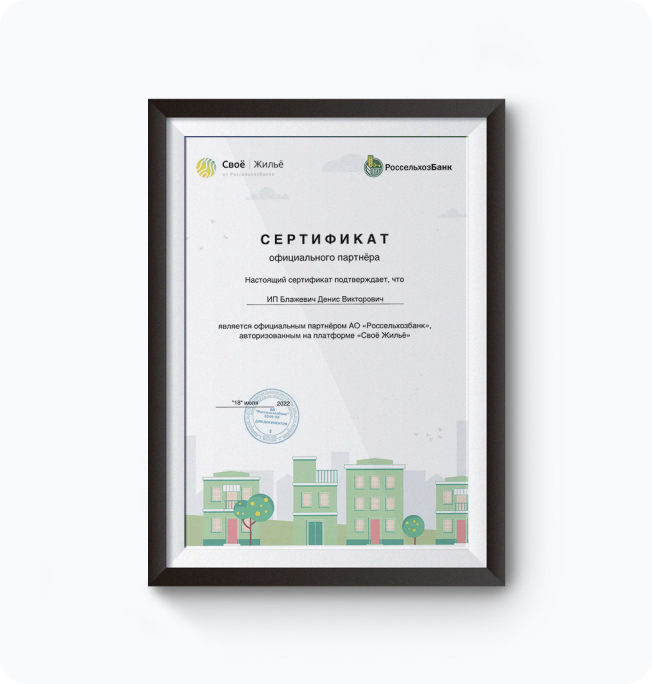
Партнёрами нашего сообщества являются компании, банки и частные инвесторы, оказывающие бизнесу финансовую помощь
Поэтому получаем лучшие из существующих предложений. Мы экономим ваше время и повышаем шансы на получение кредита.
Для брокеров, как для партнёров, существуют преференции в формате снижения ставки.
Если не сможем добиться результата, предоставим детальный отчёт и предложим иные варианты.
Можем обеспечить более низкие ставки благодаря инвестициям под залог недвижимости.
Новосибирск
Добрый день. Меня зовут Олеся и моя история такова: недавно мне срочно понадобились деньги, и я обратилась в банк, но банк мне не одобрил кредит. Я решила воспользоваться займом под залог недвижимости и обратилась в компанию Капитал Инвест. После оценки недвижимости мы оформили сделку, деньги поступили в течение 2-х часов. Отдельное спасибо Кириллу, который меня поддерживал и сопровождал на протяжении всего процесса. Вы реально меня выручили!
Ангарск
Хочу выразить огромную благодарность компании Капитал Инвест и лично Денису Викторовичу! Спасибо за вашу добросовестную работу, за чистоту, искренность — всё прозрачно, по закону. Всегда идут навстречу, если возникают проблемы, помогают выйти из незапланированного положения. Желаю вам успехов и процветания!
Владивосток
Хочу выразить благодарность компании Капитал Инвест за то, что в сложной жизненной ситуации и с плохой кредитной историей смогли подобрать для меня займ на выгодных условиях и с выгодной процентной ставкой.
Заявка на частный займ под залог недвижимости рассматривается в течение часа. После этого будет готово решение по сумме и ставке, которые не изменятся при подписании договоров займа и залога. Регистрация обременения во многом зависит от скорости работы МФЦ и Росреестра, чаще всего процесс регистрации завершается за 1-2 рабочих дней. Подробнее по работе МФЦ для населения нужно уточнять у местного специалиста.
Наличие или отсутствие официальных доходов никак не влияет на принятие решения о выдаче денежных средств
Наличие или отсутствие официальных доходов никак не влияет на принятие решения о выдаче денежных средств
Конечно! При доборе суммы мы заключаем дополнительное соглашение с новым графиком. Подать заявку на изменение суммы можно в любой день. При увеличении суммы займа, а также при добросовестном исполнении условий договора в течение нескольких месяцев, мы охотно снижаем ставки.
Мы работаем только в рамках закона, подписывая договора займа и залога, а не договор купли - продажи недвижимости. Таким образом, право собственности остается полностью у заемщика, при этом в базе Росреестра появится запись о том, что на недвижимости клиента наложено обременение. Данное обременение будет снято, как только обязательства по договору займа будут исполнены. Только в случае, если заемщик превысит сроки возврата и не сможет погасить долг денежными средствами согласно срокам по договору, неизбежно начнется процесс продажи залога.
Такое обстоятельство не препятствует получению ссуды.
20 лет. При этом поручители и справки о работе и доходах не требуются.
Единственный расход, который придется понести клиенту - оплата госпошлины при подаче документов в МФЦ. Каждая сторона сделки должна оплатить государственную пошлину в размере 500 рублей. Скрытые комиссии, страхование и другие сборы отсутствуют.
Ограниченные суммы: на крупный заем до 50 000 000 рублей рассчитывают разве что постоянные клиенты с идеальной кредитной историей и собственным развитым бизнесом. У частного инвестора такой кредит может получить любой, если есть качественный и ликвидный залог. Обязательно попросят поручителя с хорошей репутацией в банке и немаленькой зарплатой. Кредитная история – только положительная: при оформлении крупных сумм учитывают все просрочки, в том числе исторические Редко работают с молодежью. Возраст кредитоспособного гражданина начинается с 21 года. Количество документов на кредит – не менее 10. Рассмотрение заявки – 3-6 дней. В случае отказа передают информацию в БКИ. Не выдают аванс.
При частном займе средства предоставляет инвестор, а не обязательно банк. Это может дать возможность обсудить индивидуальный график возврата, однако все существенные условия необходимо зафиксировать письменно: сумму, проценты, срок, порядок платежей и ответственность за просрочку.
Квартира должна быть проверена на право собственности и обременения. До подписания документов важно выяснить, кто выступает займодавцем, каким образом регистрируется залог и какие последствия наступят при нарушении графика. Сравнивать предложения стоит по полной сумме обязательств.
При работе с частным инвестором особенно важны идентификация займодавца и прозрачная схема движения денежных средств. Стоит убедиться, что деньги поступят от стороны, указанной в договоре, а порядок передачи суммы подтверждается банковскими документами или иными надлежащими доказательствами.
Следует отличать договор займа с обеспечением от договоров, которые фактически предполагают отчуждение квартиры. Подписание купли-продажи с обещанием обратного выкупа создаёт иной набор рисков, поэтому юридическую природу каждого документа нужно понимать до сделки.
В частном займе условия могут согласовываться непосредственно с инвестором, однако гибкость переговоров не отменяет необходимости юридически точных документов. Стоит заранее определить, кто выступает кредитором, как передаются средства и кто отвечает за регистрацию обеспечения.
Не ориентируйтесь лишь на скорость рассмотрения. Важнее убедиться, что ставка, срок, размер платежей, порядок изменения условий и ответственность сторон изложены однозначно. Любые обещания, которые влияют на выбор, следует отражать в документах.
Квартира как предмет обеспечения требует проверки права собственности и зарегистрированных ограничений. Если недвижимость принадлежит супругам или нескольким совладельцам, могут потребоваться дополнительные документы и согласования в зависимости от конкретных обстоятельств.
Обратите внимание на соответствие сведений ЕГРН реальному состоянию объекта. Наличие перепланировки, действующего залога, ареста или спора о правах влияет на возможность сделки и сроки её подготовки.
В договоре должен быть понятен момент предоставления займа: перевод на счёт, выдача наличных или иная согласованная процедура. Сохраняйте подтверждения движения средств и не подписывайте расписку о получении денег, если фактически они ещё не поступили.
Если стороной сделки выступает представитель, проверьте его полномочия. Порядок перечисления, назначение платежа и реквизиты желательно согласовать заранее, чтобы избежать спорных ситуаций о сумме фактически предоставленного займа.
Особенно внимательно прочитайте условия досрочного возврата, штрафных санкций, изменения графика и обращения взыскания на залог. Убедитесь, что размер неустоек и процесс уведомления вам понятны до подписания документов.
После исполнения обязательства потребуйте документы, подтверждающие отсутствие задолженности, и проконтролируйте прекращение обременения. Окончание платежей и удаление записи о залоге — связанные, но не всегда одновременные действия.
В частном финансировании многое зависит от структуры конкретной сделки. Один инвестор может предпочесть краткий срок с возвратом основной суммы в конце, другой — регулярные платежи на протяжении договора. Для заемщика принципиально заранее понимать, сколько и когда необходимо перечислять, а также какие расходы возникают независимо от срока фактического пользования деньгами.
При проверке квартиры оцениваются юридическая чистота права собственности, возможные аресты и ограничения, зарегистрированные обременения и права других лиц. Если собственников несколько, вопрос согласования сделки требует особого внимания. Перед оформлением стоит запросить актуальные документы и убедиться, что описание предмета залога совпадает с данными реестра.
Безопасность оформления важнее скорости. Необходимо проверить реквизиты займодавца, получить подписанные экземпляры документов, зафиксировать передачу средств и порядок снятия залога после расчёта. Отдельно изучите последствия просрочки и допустимость досрочного возврата. Если условия непонятны или предлагается подписать дополнительные документы без объяснения их назначения, полезна независимая правовая консультация.


