
Кредит от финансовой организации
- За 1 день
- От 1,75% в мес. (21% в год)
- от 300 тыс. до 50 млн
- от 1 мес. до 10 лет
- по 3 документам
Финансирование бизнеса
и физических лиц
под залог недвижимости
Если город определён неверно, пожалуйста, выберите правильный в списке.
Получите деньги под залог без подтверждения доходов в день обращения. Самые выгодные условия
Проверим залог и сообщим условие
От 300 000 ₽ до 50 000 000 ₽
От 1 года до 10 лет
и правоустанавливающий документ
Оставляете на сайте заявку на заём под залог недвижимости. Специалист свяжется с вами в течении часа
Оцениваем Вашу ситуацию, оперативно подбираем для вас денежные средства.
Подготавливаем договора залога и займа и согласовываем с вами удобное время сделки в Росреестре или по ЭЦП.
В течении 2-х рабочих дней, вы получаете кредит при этом оставаясь собственником недвижимости.
По некоторым пунктам, таким как процентная ставка, условия определены не однозначно, так как они зависят от суммы и срока займа, характеристик заемщика и залогового имущества. Эти пункты будут конкретизированы после предоставления вами данных о себе и залоге.
В залог не принимаем:
Недвижимость с задействованным материнским капиталом.
Недвижимость в Аварийном состоянии, запланированное под снос.
Собственник не совершеннолетний.
Недвижимость приобреталась в браке и нет и не будет согласия супруга (супруги)
Собственник состоит на учете в психоневрологическом диспансере.
Находится в местах лишения свободы.
Данные условия займа стандартные и подходят для большинства заемщиков.
Если вам необходимы иные условия, то оставьте заявку и мы рассмотрим их в индивидуальном порядке.
Выберите подходящий для вас кредит под залог.
Оформите срочный займ под залог квартиры на выгодных и прозрачных условиях от надежной и стабильной компании.
Подробнее
Получите займ под залог без подтверждения доходов в день обращения. Самые выгодные условия. Получить необходимую сумму денег Вы сможете в самые короткие сроки.
Подробнее
Получите займ на выходных и прозрачных условиях. Полный список документов формируется индивидуально и может включать дополнительную документацию, исходя из выбранной программы
Подробнее
Оформите займ под залог без подтверждения доходов в день обращения. Самые выгодные и прозрачные условия
Подробнее
Оформите кредит под залог коммерческого помещения. Полный список документов формируется индивидуально и может включать дополнительную документацию, исходя из выбранной программы
Подробнее
Получите частный займ под залог без подтверждения доходов в день обращения. Самые выгодные условия
Подробнее
Подберем кредитора из числа наших партнеров, ходить ни куда не нужно. Сделаем все за вас.
Деньги под залог недвижимости получают 90 % клиентов. Во многих случаях поручители не требуются.
Мы поможем получить деньги под залог недвижимости при плохой кредитной истории, даже в случае когда вы уже получили отказы от банка.
Если есть действующие арбитражи, погасим своими средствами.
Наши партнёры готовы доверять вам и выдать нужную вам сумму под залог имущества.
Выполняем полное сопровождение, вплоть до закрытия текущих обязательств по ФССП, банкам, частных инвесторов и.т.д.
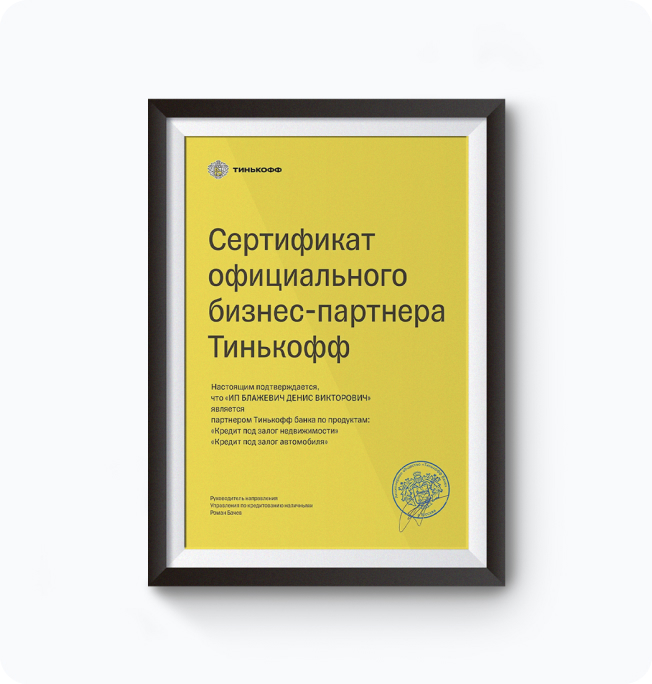
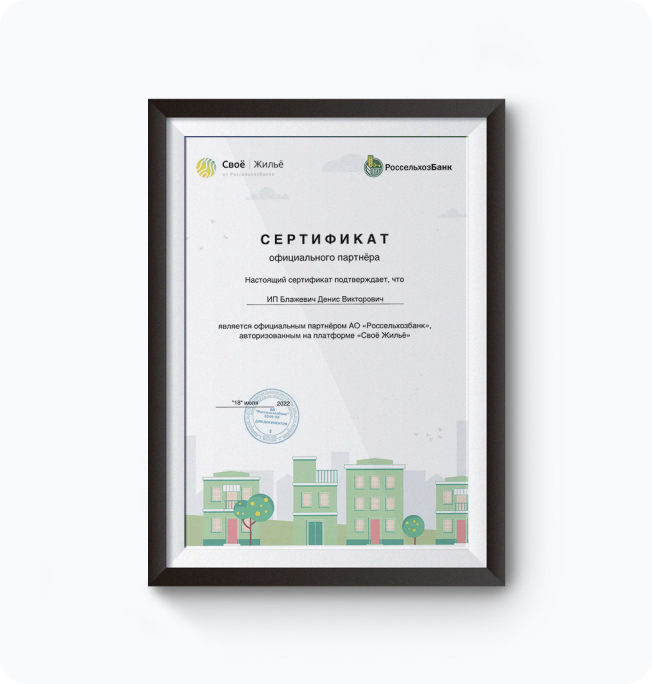
Партнёрами нашего сообщества являются компании и частные инвесторы, оказывающие финансовую помощь.
Поэтому получаем лучшие из существующих предложений. Решаем быстро поставленные перед нами задачи.
Для брокеров, как для партнёров, существуют преференции в формате снижения ставки.
Если недвижимость уже в залоге, ФССП, другие финансовые обязательства, то закроем своими средствами.
Можем обеспечить более низкие ставки благодаря инвестициям под залог недвижимости.
Новосибирск
Добрый день. Меня зовут Олеся и моя история такова: недавно мне срочно понадобились деньги, и я обратилась в банк, но банк мне не одобрил кредит. Я решила воспользоваться займом под залог недвижимости и обратилась в компанию Капитал Инвест. После оценки недвижимости мы оформили сделку, деньги поступили в течение 2-х часов. Отдельное спасибо Кириллу, который меня поддерживал и сопровождал на протяжении всего процесса. Вы реально меня выручили!
Ангарск
Хочу выразить огромную благодарность компании Капитал Инвест и лично Денису Викторовичу! Спасибо за вашу добросовестную работу, за чистоту, искренность — всё прозрачно, по закону. Всегда идут навстречу, если возникают проблемы, помогают выйти из незапланированного положения. Желаю вам успехов и процветания!
Владивосток
Хочу выразить благодарность компании Капитал Инвест за то, что в сложной жизненной ситуации и с плохой кредитной историей смогли подобрать для меня займ на выгодных условиях и с выгодной процентной ставкой.
Заявка на частный займ под залог недвижимости рассматривается в течение часа. После этого будет готово решение по сумме и ставке, которые не изменятся при подписании договоров займа и залога. Регистрация обременения во многом зависит от скорости работы МФЦ и Росреестра, чаще всего процесс регистрации завершается за 1-2 рабочих дней. Подробнее по работе МФЦ для населения нужно уточнять у местного специалиста.
Наличие или отсутствие официальных доходов никак не влияет на принятие решения о выдаче денежных средств
Наличие или отсутствие официальных доходов никак не влияет на принятие решения о выдаче денежных средств
Конечно! При доборе суммы мы заключаем дополнительное соглашение с новым графиком. Подать заявку на изменение суммы можно в любой день. При увеличении суммы займа, а также при добросовестном исполнении условий договора в течение нескольких месяцев, мы охотно снижаем ставки.
Мы работаем только в рамках закона, подписывая договора займа и залога, а не договор купли - продажи недвижимости. Таким образом, право собственности остается полностью у заемщика, при этом в базе Росреестра появится запись о том, что на недвижимости клиента наложено обременение. Данное обременение будет снято, как только обязательства по договору займа будут исполнены. Только в случае, если заемщик превысит сроки возврата и не сможет погасить долг денежными средствами согласно срокам по договору, неизбежно начнется процесс продажи залога.
Такое обстоятельство не препятствует получению ссуды.
20 лет. При этом поручители и справки о работе и доходах не требуются.
Единственный расход, который придется понести клиенту - оплата госпошлины при подаче документов в МФЦ. Каждая сторона сделки должна оплатить государственную пошлину в размере 500 рублей. Скрытые комиссии, страхование и другие сборы отсутствуют.
Ограниченные суммы: на крупный заем до 50 000 000 рублей рассчитывают разве что постоянные клиенты с идеальной кредитной историей и собственным развитым бизнесом. У частного инвестора такой кредит может получить любой, если есть качественный и ликвидный залог. Обязательно попросят поручителя с хорошей репутацией в банке и немаленькой зарплатой. Кредитная история – только положительная: при оформлении крупных сумм учитывают все просрочки, в том числе исторические Редко работают с молодежью. Возраст кредитоспособного гражданина начинается с 21 года. Количество документов на кредит – не менее 10. Рассмотрение заявки – 3-6 дней. В случае отказа передают информацию в БКИ. Не выдают аванс.
Когда требуются деньги на крупные расходы, собственник квартиры может рассмотреть заем с обеспечением вместо продажи недвижимости. Такой вариант позволяет сохранить право собственности, но создаёт обязательства по регулярным платежам и риск обращения взыскания при нарушении договора.
Оцените требуемую сумму и допустимый ежемесячный платёж до обращения к кредитору. Особое внимание уделите общему размеру переплаты, возможности досрочного погашения и документам, подтверждающим отсутствие препятствий для регистрации залога.
Формат займа под залог квартиры может использоваться для финансирования крупных личных расходов, рефинансирования обязательств или других целей, но само наличие собственности не гарантирует получения нужной суммы. Решение зависит от объекта и оценки долговой нагрузки.
Важнее всего сопоставить сумму получения с общей суммой возврата. Иногда предложение с более удобным ежемесячным платежом предполагает крупное погашение основного долга в конце срока — это нужно учитывать заранее.
Такой способ финансирования рассматривают для крупных расходов, когда необходимая сумма превышает доступные беззалоговые варианты. Однако сам факт наличия квартиры не означает, что стоит привлекать максимально возможный объём денег.
Сначала определите реальную потребность и источник возврата. Если средства нужны для проекта с неопределенным результатом, заранее просчитайте неблагоприятный сценарий и влияние задержки доходов на регулярные платежи.
Важны сведения ЕГРН, право собственности, существующие ограничения и состояние квартиры. При нескольких владельцах или нестандартном основании приобретения рассмотрение может потребовать дополнительных проверок.
Рыночная цена по объявлениям не является гарантией доступной суммы. Окончательное предложение зависит от оценки объекта и условий конкретной сделки.
Сравните графики с разными сроками, а не только первоначальную ставку. Посмотрите, как изменится общая переплата, если выбрать меньший ежемесячный платёж за счёт увеличения срока.
Обязательно включите в расчёт расходы на оформление, страховку и другие предусмотренные договором платежи. Проверьте, что условия досрочного погашения изложены ясно и не противоречат согласованной экономике сделки.
Выясните, какие права пользования сохраняются, допускается ли аренда и какие операции с квартирой требуют предварительного согласования. Если недвижимость остаётся местом постоянного проживания, значение этих условий особенно велико.
После последнего платежа получите подтверждение отсутствия долга и проконтролируйте снятие обременения. До этого момента не следует считать юридическое оформление сделки полностью завершенным.
Использование собственной квартиры в качестве обеспечения может быть альтернативой продаже, если собственнику нужны средства на определённый период. Однако сохранение права собственности не отменяет финансовых обязательств. Перед оформлением полезно рассчитать несколько вариантов срока, чтобы выбрать сочетание платежа и общей переплаты, соответствующее бюджету.
Вопросы возникают и при наличии нескольких владельцев, совместно нажитого имущества или действующего обременения. Кредитор вправе запросить документы, подтверждающие права на квартиру, и уточнить юридические обстоятельства владения. Лучше выявить такие особенности заранее, чем узнавать о необходимости дополнительных согласований в день сделки.
Особое внимание следует уделить договору обеспечения: проверьте описание квартиры, ограничения на распоряжение ею, порядок снятия залога и действия сторон после полного исполнения обязательств. Не стоит использовать максимальную доступную сумму только потому, что она одобрена предварительно. Надёжнее ориентироваться на реальную потребность и запас финансовой устойчивости.


