
Кредит от финансовой организации
- За 1 день
- От 1,75% в мес. (21% в год)
- от 300 тыс. до 50 млн
- от 1 мес. до 10 лет
- по 3 документам
Финансирование бизнеса
и физических лиц
под залог недвижимости
Если город определён неверно, пожалуйста, выберите правильный в списке.
Получите займ под залог без подтверждения доходов в день обращения. Самые выгодные условия
Проверим залог и сообщим условие
От 300 000 ₽ до 50 000 000 ₽
От 1 года до 10 лет
и правоустанавливающий документ
Оставляете на сайте заявку на заём под залог недвижимости. Менеджер свяжется с вами в течении часа.
Оцениваем Вашу ситуацию, оперативно подбираем для вас выгодные условия.
Готовим договор залога и займа и согласовываем с вами удобное время сделки в Росреестре или по ЭЦП.
В течении 2-х рабочих дней, вы получаете кредит при этом оставаясь собственником недвижимости.
По некоторым пунктам, таким как процентная ставка, условия определены не однозначно, так как они зависят от суммы и срока займа, характеристик заемщика и залогового имущества. Эти пункты будут конкретизированы после предоставления вами данных о себе и залоге.
В залог не принимаем:
Недвижимость с задействованным материнским капиталом.
Недвижимость в Аварийном состоянии, запланированное под снос.
Собственник не совершеннолетний.
Недвижимость приобреталась в браке и нет и не будет согласия супруга (супруги)
Собственник состоит на учете в психоневрологическом диспансере.
Собственник в местах лишения свободы.
Данные условия займа стандартные и подходят для большинства заемщиков.
Если вам необходимы иные условия, то оставьте заявку и мы рассмотрим их в индивидуальном порядке.
Выберите подходящий для вас кредит под залог.
Оформите срочный займ под залог квартиры на выгодных и прозрачных условиях от надежной и стабильной компании.
Подробнее
Получите займ под залог без подтверждения доходов в день обращения. Самые выгодные условия. Получить необходимую сумму денег Вы сможете в самые короткие сроки.
Подробнее
Получите займ на выходных и прозрачных условиях. Полный список документов формируется индивидуально и может включать дополнительную документацию, исходя из выбранной программы
Подробнее
Оформите займ под залог без подтверждения доходов в день обращения. Самые выгодные и прозрачные условия
Подробнее
Оформите кредит под залог коммерческого помещения. Полный список документов формируется индивидуально и может включать дополнительную документацию, исходя из выбранной программы
Подробнее
Получите частный займ под залог без подтверждения доходов в день обращения. Самые выгодные условия
Подробнее
Наша компания избавит вас от утомительных хождений по банкам, простаивания в очередях и длительных переговоров с сотрудниками.
Одобрение на частный займ под залог недвижимости получают 90 % клиентов.
Мы поможем оформить кредит под залог недвижимости при плохой кредитной истории, даже в случае когда вы уже получили отказ от банка.
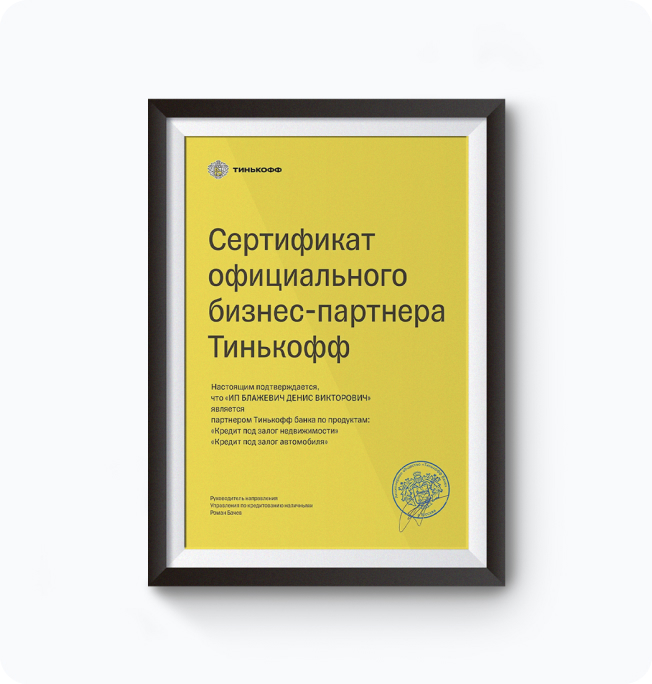
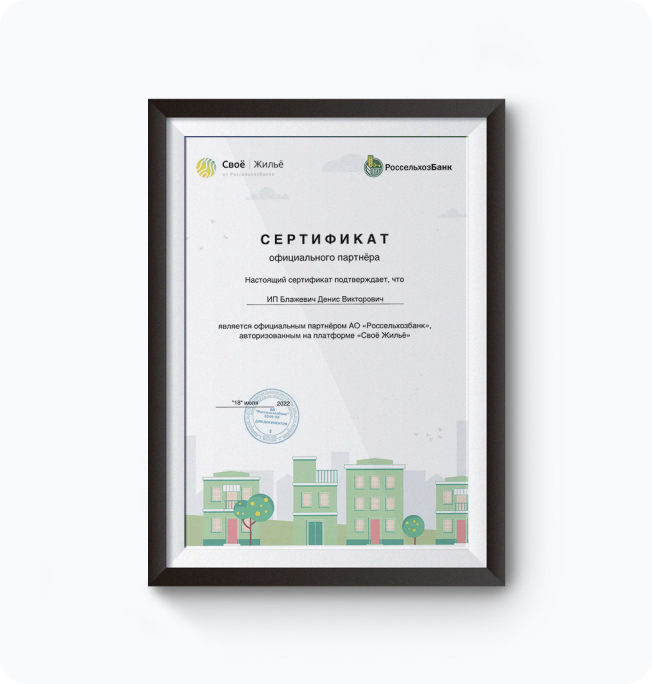
Наши партнёры готовы доверять вам и выдать нужную вам сумму под залог имущества.
Мы индивидуально подходим к каждому конкретному случаю и выполняем полное сопровождение.
Партнёрами нашего сообщества являются компании и частные инвесторы, оказывающие финансовую помощь.
Поэтому получаем лучшие из существующих предложений. Мы экономим ваше время и повышаем шансы на получение кредита.
Для брокеров, как для партнёров, существуют преференции в формате снижения ставки.
Если не сможем добиться результата, предоставим детальный отчёт и предложим иные варианты.
Можем обеспечить более низкие ставки благодаря инвестициям под залог недвижимости.
Новосибирск
Добрый день. Меня зовут Олеся и моя история такова: недавно мне срочно понадобились деньги, и я обратилась в банк, но банк мне не одобрил кредит. Я решила воспользоваться займом под залог недвижимости и обратилась в компанию Капитал Инвест. После оценки недвижимости мы оформили сделку, деньги поступили в течение 2-х часов. Отдельное спасибо Кириллу, который меня поддерживал и сопровождал на протяжении всего процесса. Вы реально меня выручили!
Ангарск
Хочу выразить огромную благодарность компании Капитал Инвест и лично Денису Викторовичу! Спасибо за вашу добросовестную работу, за чистоту, искренность — всё прозрачно, по закону. Всегда идут навстречу, если возникают проблемы, помогают выйти из незапланированного положения. Желаю вам успехов и процветания!
Владивосток
Хочу выразить благодарность компании Капитал Инвест за то, что в сложной жизненной ситуации и с плохой кредитной историей смогли подобрать для меня займ на выгодных условиях и с выгодной процентной ставкой.
Заявка на частный займ под залог недвижимости рассматривается в течение часа. После этого будет готово решение по сумме и ставке, которые не изменятся при подписании договоров займа и залога. Регистрация обременения во многом зависит от скорости работы МФЦ и Росреестра, чаще всего процесс регистрации завершается за 1-2 рабочих дней. Подробнее по работе МФЦ для населения нужно уточнять у местного специалиста.
Наличие или отсутствие официальных доходов никак не влияет на принятие решения о выдаче денежных средств
Наличие или отсутствие официальных доходов никак не влияет на принятие решения о выдаче денежных средств
Конечно! При доборе суммы мы заключаем дополнительное соглашение с новым графиком. Подать заявку на изменение суммы можно в любой день. При увеличении суммы займа, а также при добросовестном исполнении условий договора в течение нескольких месяцев, мы охотно снижаем ставки.
Мы работаем только в рамках закона, подписывая договора займа и залога, а не договор купли - продажи недвижимости. Таким образом, право собственности остается полностью у заемщика, при этом в базе Росреестра появится запись о том, что на недвижимости клиента наложено обременение. Данное обременение будет снято, как только обязательства по договору займа будут исполнены. Только в случае, если заемщик превысит сроки возврата и не сможет погасить долг денежными средствами согласно срокам по договору, неизбежно начнется процесс продажи залога.
Такое обстоятельство не препятствует получению ссуды.
20 лет. При этом поручители и справки о работе и доходах не требуются.
Единственный расход, который придется понести клиенту - оплата госпошлины при подаче документов в МФЦ. Каждая сторона сделки должна оплатить государственную пошлину в размере 500 рублей. Скрытые комиссии, страхование и другие сборы отсутствуют.
Ограниченные суммы: на крупный заем до 50 000 000 рублей рассчитывают разве что постоянные клиенты с идеальной кредитной историей и собственным развитым бизнесом. У частного инвестора такой кредит может получить любой, если есть качественный и ликвидный залог. Обязательно попросят поручителя с хорошей репутацией в банке и немаленькой зарплатой. Кредитная история – только положительная: при оформлении крупных сумм учитывают все просрочки, в том числе исторические Редко работают с молодежью. Возраст кредитоспособного гражданина начинается с 21 года. Количество документов на кредит – не менее 10. Рассмотрение заявки – 3-6 дней. В случае отказа передают информацию в БКИ. Не выдают аванс.
Частный займ под залог предполагает получение денежных средств от частного займодавца с предоставлением имущества в обеспечение. Основное отличие от обычного необеспеченного займа — дополнительные права кредитора в отношении предмета залога при неисполнении обязательств.
Поскольку условия частной сделки согласуются индивидуально, необходимо уделить особое внимание прозрачности документации. Не следует подменять договор займа куплей-продажей имущества без полного понимания правовых последствий.
До принятия решения полезно запросить перечень документов и предварительный порядок сделки, уточнить предполагаемые расходы и оценить возможность возврата денежных средств без продажи имущества.
Окончательные условия должны быть зафиксированы в договоре: важно проверить сумму к получению, проценты, график, последствия нарушения сроков, процедуру освобождения имущества от залога. Предварительные расчёты не равны обязательному предложению кредитора.
Перед подписанием проверьте данные займодавца и убедитесь, что они совпадают с реквизитами договора и фактического перевода средств. При участии посредника установите, кто какую роль выполняет.
Не передавайте деньги в качестве неясных «гарантийных взносов» без договора и понятного основания. Сохраните подтверждение каждого платежа.
Возможность зависит от программы финансирования и правового статуса имущества. Недвижимость, транспорт и другие активы требуют разных документов и процедур оформления.
Уточните, что именно будет предметом залога, останется ли имущество у владельца и можно ли его использовать в период действия займа.
Зафиксируйте, какая часть выплат приходится на проценты, а какая погашает основной долг. Если основная сумма возвращается в конце срока, заранее подготовьте план её возврата.
Сравните график с регулярными доходами и резервом на непредвиденные расходы. Уточните правила досрочного погашения.
После надлежащего исполнения обеспеченного обязательства залог должен прекращаться в установленном порядке. Для имущества, сведения о залоге которого внесены в реестр, могут потребоваться регистрационные действия.
Получите письменное подтверждение закрытия долга, заберите предусмотренные договором документы и проверьте исключение записи об обременении, если она была внесена.
Прочитайте условия о неустойке, досрочном требовании долга и возможном обращении взыскания. Размер и порядок ответственности зависят от закона и конкретного договора.
При проблемах с платежами своевременно связывайтесь с займодавцем и фиксируйте достигнутые договорённости письменно. Не откладывайте решение до начала принудительных процедур.
Перечень финансовых документов зависит от займодавца и конструкции сделки. Даже при наличии ценного обеспечения кредитор может оценивать регулярные доходы и реальность плана возврата.
Лучше подготовить сведения об обязательствах и платежах, чтобы заранее обсудить допустимый срок и график без чрезмерной нагрузки.


